Domain kbcz.de kaufen?
Wir ziehen mit dem Projekt
kbcz.de um.
Sind Sie am Kauf der Domain
kbcz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kbcz.de kaufen?
Was ist HLS Planung?
HLS Planung steht für High-Level Synthesis Planung und bezieht sich auf den Prozess der automatisierten Umwandlung von algorithmischen Beschreibungen in Hardware-Designs. Dieser Prozess ermöglicht es, komplexe Algorithmen direkt in Hardware zu implementieren, um die Leistung und Effizienz von Systemen zu verbessern. HLS Planung beinhaltet die Auswahl geeigneter Hardware-Ressourcen, die Optimierung von Timing und Ressourcennutzung sowie die Generierung von Hardware-Designs, die den spezifischen Anforderungen entsprechen. Durch HLS Planung können Entwickler schnell und effizient Hardware-Designs erstellen, ohne tiefgreifende Kenntnisse in der Hardware-Programmierung zu benötigen. **
Wo liegt der Unterschied zwischen YouTube HLS und YouTube RTMPS?
Der Hauptunterschied zwischen YouTube HLS (HTTP Live Streaming) und YouTube RTMPS (Real-Time Messaging Protocol Secure) liegt im Übertragungsprotokoll. HLS verwendet das HTTP-Protokoll für die Übertragung von Videoinhalten, während RTMPS das RTMP-Protokoll mit einer zusätzlichen Verschlüsselungsschicht verwendet, um die Sicherheit der Übertragung zu gewährleisten. RTMPS wird häufig für Live-Streaming verwendet, während HLS für das Streaming von On-Demand-Inhalten geeignet ist. **
Ähnliche Suchbegriffe für HLS
Top-Angebote
Produkte zum Begriff HLS:
-
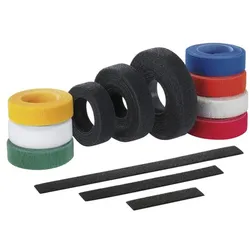
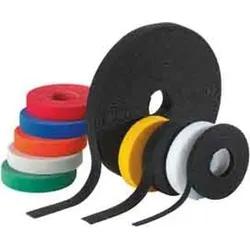
Panduit Kabelbinder HLS-15R0Breite des Bandes=19 mmBandlänge=4572 mmBanddicke=2,5 mmMin. Haltekraft=222 NBetriebstemperatur=-18..104 °CMontagetemperatur=-18..104 °CAusführung=KlettbandBandverschluss=KlettverschlussWerkstoff=KunststoffWerkstoffgüte=sonstigeOberflächenschutz=unbehandeltUV-stabil nach ASTM D6779=neinHalogenfrei=neinFarbe=schwarzBeschriftungsfläche=ohneLösbarer Verschluss=jaUL-Zulassung=nein22,65 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
ABB, Schutzschalter, HLS-SchalterABB Stotz S&J HLS-Schalter S751-E35L1 Hersteller: ABB Stotz S&J Bezeichnung: HLS-Schalter Typ: S751-E35L1 Auslösecharakteristik: E Polzahl: 1 Bemessungsstrom: 35 A Bemessungsspannung: 230 V Bemessungsisolationsspannung Ui: 690 V Bemessungsabschaltvermögen: 25 kA Mitschaltender Neutralleiter: nein Frequenz: 50 Hz Überspannungskategorie: 4 Verschmutzungsgrad: 3 Bemessungsstossspannungsfestigkeit: 6 kV Montageart: DIN-Schiene Schutzart (IP): IP40 Baugrösse (nach DIN 43880): 6 Die selektiven Haupt-Sicherungsautomaten der Baureihe S750 sind nach DIN VDE 0641-21 als spannungsunabhängige selektive Hauptleitungsschutzschalter (SHU) zertifiziert sowie laienbedienbar und für die höchste Überspannungskategorie ausgelegt. Ihr Anwendungsgebiet ist vielfältig: als Trennvorrichtung am Zählerplatz gemäss der TAB der Netzbetreiber bzw. VDE-AR-N 4101 genauso wie in allen Niederspannungs-Hauptverteilungen zum Schutz von Verteilungsstromkreisen und als Freischalteinrichtung mit Trennfunktion. Hervorzuheben sind die besonderen Selektivitätseigenschaften zur Sicherstellung einer hohen Anlagenverfügbarkeit. Die Baureihe S750 ist zur direkten Montage auf ein 4- oder 5-poliges Sammelschienensystem 40 mm (12 mm x 5/10 mm) vorgesehen. Unabhängig von der Nennstromstärke des S750 kann über die untere Klemme direkt mit bis zu 50 mm2 und max. 100 A auf das Sammelschienensystem eingespeist werden. Geräte der S750-Familie beinhalten eine integrierte Sperrmöglichkeit, die eine gleichzeitige Blockierung der 3 Pole einer Drehstrom-Versorgung ermöglicht. Der integrierte Sperrschieber verriegelt in EIN- oder AUS-Stellung und kann zusätzlich mit Vorhängeschloss, Drahtplombe oder Kabelbinder gesichert werden.49,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Soll ich einen Kredit aufnehmen oder Geld sparen?
Die Entscheidung, ob Sie einen Kredit aufnehmen oder Geld sparen sollten, hängt von verschiedenen Faktoren ab. Wenn Sie dringend Geld benötigen oder eine wichtige Anschaffung tätigen müssen, kann ein Kredit sinnvoll sein. Wenn Sie jedoch in der Lage sind, Geld zu sparen und auf eine größere Anschaffung zu warten, kann es finanziell vorteilhafter sein, auf den Kredit zu verzichten und stattdessen Geld anzusparen. Es ist wichtig, Ihre individuelle finanzielle Situation und Ihre Ziele zu berücksichtigen, bevor Sie eine Entscheidung treffen. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Sollte man Geld auf der Bank oder zuhause sparen?
Es gibt Vor- und Nachteile sowohl beim Sparen auf der Bank als auch zuhause. Das Sparen auf der Bank bietet in der Regel mehr Sicherheit, da das Geld durch Einlagensicherungssysteme geschützt ist. Zudem kann man von Zinsen profitieren. Das Sparen zuhause kann jedoch auch Vorteile haben, da man direkten Zugriff auf das Geld hat und keine Kontoführungsgebühren zahlen muss. Letztendlich hängt die Entscheidung davon ab, welche Prioritäten und Bedürfnisse man hat. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **

Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
Top-Angebote
Produkte zum Begriff HLS:
-
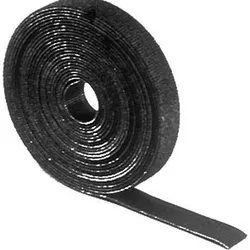
Panduit Kabelbinder HLS-75R0Breite des Bandes=19 mmBandlänge=22860 mmBanddicke=2,5 mmMin. Haltekraft=222 NBetriebstemperatur=-18..104 °CMontagetemperatur=-18..104 °CAusführung=KlettbandBandverschluss=KlettverschlussWerkstoff=KunststoffWerkstoffgüte=sonstigeOberflächenschutz=unbehandeltUV-stabil nach ASTM D6779=neinHalogenfrei=neinFarbe=schwarzBeschriftungsfläche=ohneLösbarer Verschluss=jaUL-Zulassung=nein122,30 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Panduit Kabelbinder HLS-15R0Breite des Bandes=19 mmBandlänge=4572 mmBanddicke=2,5 mmMin. Haltekraft=222 NBetriebstemperatur=-18..104 °CMontagetemperatur=-18..104 °CAusführung=KlettbandBandverschluss=KlettverschlussWerkstoff=KunststoffWerkstoffgüte=sonstigeOberflächenschutz=unbehandeltUV-stabil nach ASTM D6779=neinHalogenfrei=neinFarbe=schwarzBeschriftungsfläche=ohneLösbarer Verschluss=jaUL-Zulassung=nein22,65 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist HLS Planung?
HLS Planung steht für High-Level Synthesis Planung und bezieht sich auf den Prozess der automatisierten Umwandlung von algorithmischen Beschreibungen in Hardware-Designs. Dieser Prozess ermöglicht es, komplexe Algorithmen direkt in Hardware zu implementieren, um die Leistung und Effizienz von Systemen zu verbessern. HLS Planung beinhaltet die Auswahl geeigneter Hardware-Ressourcen, die Optimierung von Timing und Ressourcennutzung sowie die Generierung von Hardware-Designs, die den spezifischen Anforderungen entsprechen. Durch HLS Planung können Entwickler schnell und effizient Hardware-Designs erstellen, ohne tiefgreifende Kenntnisse in der Hardware-Programmierung zu benötigen. **
-
Wo liegt der Unterschied zwischen YouTube HLS und YouTube RTMPS?
Der Hauptunterschied zwischen YouTube HLS (HTTP Live Streaming) und YouTube RTMPS (Real-Time Messaging Protocol Secure) liegt im Übertragungsprotokoll. HLS verwendet das HTTP-Protokoll für die Übertragung von Videoinhalten, während RTMPS das RTMP-Protokoll mit einer zusätzlichen Verschlüsselungsschicht verwendet, um die Sicherheit der Übertragung zu gewährleisten. RTMPS wird häufig für Live-Streaming verwendet, während HLS für das Streaming von On-Demand-Inhalten geeignet ist. **
-
Soll ich einen Kredit aufnehmen oder Geld sparen?
Die Entscheidung, ob Sie einen Kredit aufnehmen oder Geld sparen sollten, hängt von verschiedenen Faktoren ab. Wenn Sie dringend Geld benötigen oder eine wichtige Anschaffung tätigen müssen, kann ein Kredit sinnvoll sein. Wenn Sie jedoch in der Lage sind, Geld zu sparen und auf eine größere Anschaffung zu warten, kann es finanziell vorteilhafter sein, auf den Kredit zu verzichten und stattdessen Geld anzusparen. Es ist wichtig, Ihre individuelle finanzielle Situation und Ihre Ziele zu berücksichtigen, bevor Sie eine Entscheidung treffen. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
Ähnliche Suchbegriffe für HLS
-
ABB, Schutzschalter, HLS-SchalterABB Stotz S&J HLS-Schalter S751-E35L1 Hersteller: ABB Stotz S&J Bezeichnung: HLS-Schalter Typ: S751-E35L1 Auslösecharakteristik: E Polzahl: 1 Bemessungsstrom: 35 A Bemessungsspannung: 230 V Bemessungsisolationsspannung Ui: 690 V Bemessungsabschaltvermögen: 25 kA Mitschaltender Neutralleiter: nein Frequenz: 50 Hz Überspannungskategorie: 4 Verschmutzungsgrad: 3 Bemessungsstossspannungsfestigkeit: 6 kV Montageart: DIN-Schiene Schutzart (IP): IP40 Baugrösse (nach DIN 43880): 6 Die selektiven Haupt-Sicherungsautomaten der Baureihe S750 sind nach DIN VDE 0641-21 als spannungsunabhängige selektive Hauptleitungsschutzschalter (SHU) zertifiziert sowie laienbedienbar und für die höchste Überspannungskategorie ausgelegt. Ihr Anwendungsgebiet ist vielfältig: als Trennvorrichtung am Zählerplatz gemäss der TAB der Netzbetreiber bzw. VDE-AR-N 4101 genauso wie in allen Niederspannungs-Hauptverteilungen zum Schutz von Verteilungsstromkreisen und als Freischalteinrichtung mit Trennfunktion. Hervorzuheben sind die besonderen Selektivitätseigenschaften zur Sicherstellung einer hohen Anlagenverfügbarkeit. Die Baureihe S750 ist zur direkten Montage auf ein 4- oder 5-poliges Sammelschienensystem 40 mm (12 mm x 5/10 mm) vorgesehen. Unabhängig von der Nennstromstärke des S750 kann über die untere Klemme direkt mit bis zu 50 mm2 und max. 100 A auf das Sammelschienensystem eingespeist werden. Geräte der S750-Familie beinhalten eine integrierte Sperrmöglichkeit, die eine gleichzeitige Blockierung der 3 Pole einer Drehstrom-Versorgung ermöglicht. Der integrierte Sperrschieber verriegelt in EIN- oder AUS-Stellung und kann zusätzlich mit Vorhängeschloss, Drahtplombe oder Kabelbinder gesichert werden.49,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sollte man Geld auf der Bank oder zuhause sparen?
Es gibt Vor- und Nachteile sowohl beim Sparen auf der Bank als auch zuhause. Das Sparen auf der Bank bietet in der Regel mehr Sicherheit, da das Geld durch Einlagensicherungssysteme geschützt ist. Zudem kann man von Zinsen profitieren. Das Sparen zuhause kann jedoch auch Vorteile haben, da man direkten Zugriff auf das Geld hat und keine Kontoführungsgebühren zahlen muss. Letztendlich hängt die Entscheidung davon ab, welche Prioritäten und Bedürfnisse man hat. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.