Domain kbcz.de kaufen?
Wir ziehen mit dem Projekt
kbcz.de um.
Sind Sie am Kauf der Domain
kbcz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kbcz.de kaufen?
Soll ich einen Kredit aufnehmen oder Geld sparen?
Die Entscheidung, ob Sie einen Kredit aufnehmen oder Geld sparen sollten, hängt von verschiedenen Faktoren ab. Wenn Sie dringend Geld benötigen oder eine wichtige Anschaffung tätigen müssen, kann ein Kredit sinnvoll sein. Wenn Sie jedoch in der Lage sind, Geld zu sparen und auf eine größere Anschaffung zu warten, kann es finanziell vorteilhafter sein, auf den Kredit zu verzichten und stattdessen Geld anzusparen. Es ist wichtig, Ihre individuelle finanzielle Situation und Ihre Ziele zu berücksichtigen, bevor Sie eine Entscheidung treffen. **
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **

Ähnliche Suchbegriffe für Luftspulen
Top-Angebote
Produkte zum Begriff Luftspulen:
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Bernhard u a HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser*innen, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sollte man Geld auf der Bank oder zuhause sparen?
Es gibt Vor- und Nachteile sowohl beim Sparen auf der Bank als auch zuhause. Das Sparen auf der Bank bietet in der Regel mehr Sicherheit, da das Geld durch Einlagensicherungssysteme geschützt ist. Zudem kann man von Zinsen profitieren. Das Sparen zuhause kann jedoch auch Vorteile haben, da man direkten Zugriff auf das Geld hat und keine Kontoführungsgebühren zahlen muss. Letztendlich hängt die Entscheidung davon ab, welche Prioritäten und Bedürfnisse man hat. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
Welche Versicherung um Kredit absichern?
Welche Versicherung um Kredit absichern? Es gibt verschiedene Arten von Versicherungen, die dazu dienen, einen Kredit abzusichern. Dazu gehören beispielsweise Restschuldversicherungen, die im Todesfall des Kreditnehmers die Restschuld übernehmen. Auch Arbeitslosigkeitsversicherungen können sinnvoll sein, um die Ratenzahlungen abzusichern, falls man unerwartet seinen Job verliert. Es ist wichtig, die verschiedenen Optionen zu prüfen und zu entscheiden, welche Versicherung am besten zu den eigenen Bedürfnissen passt. Letztendlich dient die Absicherung des Kredits durch Versicherungen dazu, finanzielle Risiken zu minimieren und die Rückzahlung des Kredits sicherzustellen. **
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
Top-Angebote
Produkte zum Begriff Luftspulen:
-
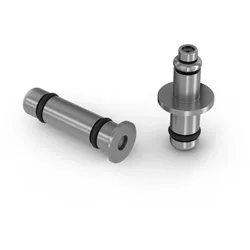
Garmin - Luftspulen- und Durchflussbegrenzer-Kit für Descent TransceiverTauchausrüstung ? Zubehör ? Luftintegration & Transceiver GARMIN DESCENT ? LUFTSPULEN- UND DURCHFLUSSBEGRENZER-KIT FÜR T1 / T2 TRANSCEIVER Warum wir diesen Artikel empfehlen. Das originale Garmin Ersatz- und Wartungskit mit Durchflussbegrenzer und Luftspule für den Descent T1 und T2 Transceiver ? zwei sicherheitskritische Bauteile, die je nach Installationstyp zwingend verwendet werden müssen. INHALT UND FUNKTION DES KITS __ DURCHFLUSSBEGRENZER ? DIREKTANSCHLUSS AM HP-PORT Der Durchflussbegrenzer wird installiert, wenn der Transceiver direkt am Hochdruckanschluss des Reglers befestigt wird. Er begrenzt den Gasdurchfluss im Fehlerfall und verhindert so eine unkontrollierte Druckentladung. Garmin schreibt den Einsatz in diesem Installationsszenario als Pflicht vor. __ LUFTSPULE ? ANSCHLUSS VIA HP-SCHLAUCHVERLÄNGERUNG Die Luftspule kommt zum Einsatz, wenn der Transceiver über eine Hochdruckschlauchverlängerung angeschlossen wird. Sie gleicht Druckstöße aus und schützt den Transceiver vor mechanischer und hydraulischer Überlastung. In diesem Fall muss der Durchflussbegrenzer zuvor entfernt und durch die Luftspule ersetzt werden. __ SICHERHEITSRELEVANTES ERSATZTEIL Garmin stuft diese Bauteile als sicherheitskritisch ein: Der Betrieb des Transceivers ohne Durchflussbegrenzer oder Luftspule kann laut Garmin zu schweren Verletzungen oder zum Tod durch Versagen der Luftdruckbeaufschlagung führen. Das Kit stellt sicher, dass immer das richtige Bauteil für den jeweiligen Installationstyp verfügbar ist. __ ORIGINAL GARMIN ? KOMPATIBEL MIT T1 UND T2 Das Kit (Art.-Nr. 010-13065-00) ist das originale Garmin-Zubehör und passgenau für den Descent T1 und T2 Transceiver entwickelt. Edelstahl-Konstruktion, hochwertige O-Ringe. Lieferumfang: Durchflussbegrenzer, Luftspule, Schnellstartanleitung. PRODUKTBESCHREIBUNG Das GARMIN LUFTSPULEN- UND DURCHFLUSSBEGRENZER-KIT (Art.-Nr. 010-13065-00) ist das originale Ersatz- und Wartungsset für den Garmin Descent T1 und T2 Transceiver. Beide Bauteile sind sicherheitskritische Komponenten des Luftintegrationsanschlusses: Sie schützen das System vor unkontrolliertem Gasaustritt oder mechanischen Druckstößen und sind nach Garmin-Vorgabe bei jeder Installation des Transceivers zwingend zu verwenden. Das Kit enthält stets beide Teile ? Durchflussbegrenzer und Luftspule ?, verwendet wird aber immer nur eines, je nach Anschlusstyp am Regler. Der DURCHFLUSSBEGRENZER ist vorinstalliert und kommt zum Einsatz, wenn der Transceiver direkt in den Hochdruckanschluss (HP-Port) am Regler eingeschraubt wird. Er begrenzt den maximal möglichen Gasdurchfluss, falls der Transceiver undicht werden sollte. Die LUFTSPULE ersetzt den Durchflussbegrenzer, wenn der Transceiver stattdessen über eine Hochdruckschlauchverlängerung angeschlossen wird. Der Wechsel ist mit einem Schraubendreher oder einer Zange durchführbar; die Schnellstartanleitung im Lieferumfang beschreibt beide Installationsvarianten schrittweise. Wichtig: Wer zwischen beiden Installationstypen wechselt, muss das jeweilige Bauteil vor dem Zusammenbau tauschen. Als Ersatzteil ist das Kit besonders dann relevant, wenn ein Bauteil durch Korrosion, Verschleiß oder Beschädigung ausgetauscht werden muss, oder wenn ein zweiter Transceiver für einen weiteren Regler ausgerüstet werden soll. Garmin empfiehlt, die Dichtungsringe regelmäßig zu inspizieren und bei Verschleiß zu ersetzen. Das Kit ist ausschließlich für den Descent T1 und T2 Transceiver entwickelt ? nicht kompatibel mit Transceivern anderer Hersteller. EIGENSCHAFTEN DES LUFTSPULEN- UND DURCHFLUSSBEGRENZER-KITS * Art.-Nr. 010-13065-00; offizielles Garmin Original-Ersatzteil * Kompatibel mit Garmin Descent T1 und Descent T2 Transceiver * Lieferumfang: Durchflussbegrenzer + Luftspule + Schnellstartanleitung (nur jeweils eines der Teile wird verwendet) * Durchflussbegrenzer: für Direktanschluss des Transceivers am HP-Port des Reglers * Luftspule: für Anschluss des Transceivers via Hochdruckschlauchverlängerung * Sicherheitsrelevantes Bauteil: Betrieb ohne Durchflussbegrenzer oder Luftspule ist laut Garmin-Anleitung unzulässig * Material: Edelstahl mit hochwertigen O-Ringen * Nur für Descent T1 / T2 ? nicht kompatibel mit Transceivern anderer Hersteller EINSATZGEBIETE * Descent T1 Transceiver * Descent T2 Transceiver * HP-Port-Direktanschluss * HP-Schlauchverlängerung * Wartung & Ersatz * Luftintegration Tauchcomputer39,99 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Bernhard u a HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser*innen, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll ich einen Kredit aufnehmen oder Geld sparen?
Die Entscheidung, ob Sie einen Kredit aufnehmen oder Geld sparen sollten, hängt von verschiedenen Faktoren ab. Wenn Sie dringend Geld benötigen oder eine wichtige Anschaffung tätigen müssen, kann ein Kredit sinnvoll sein. Wenn Sie jedoch in der Lage sind, Geld zu sparen und auf eine größere Anschaffung zu warten, kann es finanziell vorteilhafter sein, auf den Kredit zu verzichten und stattdessen Geld anzusparen. Es ist wichtig, Ihre individuelle finanzielle Situation und Ihre Ziele zu berücksichtigen, bevor Sie eine Entscheidung treffen. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Sollte man Geld auf der Bank oder zuhause sparen?
Es gibt Vor- und Nachteile sowohl beim Sparen auf der Bank als auch zuhause. Das Sparen auf der Bank bietet in der Regel mehr Sicherheit, da das Geld durch Einlagensicherungssysteme geschützt ist. Zudem kann man von Zinsen profitieren. Das Sparen zuhause kann jedoch auch Vorteile haben, da man direkten Zugriff auf das Geld hat und keine Kontoführungsgebühren zahlen muss. Letztendlich hängt die Entscheidung davon ab, welche Prioritäten und Bedürfnisse man hat. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
Ähnliche Suchbegriffe für Luftspulen
-
Geld sparen & anlegen für Einsteiger / Anfänger - Hypnose / Meditation - Alfred Pöltel, Audio, 9783987620126Geld Sparen & Anlegen Für Einsteiger / Anfänger - Hypnose / Meditation Von Alfred Pöltel, Gd Publishing, 978-3-9876201-2-6, Sprecher: Marvin Krause, Sprache: Deutsch4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das ABC des Geldes. Über die Entstehung und Bedeutung von Geld und Kredit. - Hörbuchzeit,Andrew Carnegie, Audio, 9783754522172Das Abc Des Geldes. Über Die Entstehung Und Bedeutung Von Geld Und Kredit. Von Hörbuchzeit,andrew Carnegie, Hörbuchzeit, 978-3-7545-2217-2, Sprecher: Jürgen Fritsche, Sprache: Deutsch0,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
-
Welche Versicherung um Kredit absichern?
Welche Versicherung um Kredit absichern? Es gibt verschiedene Arten von Versicherungen, die dazu dienen, einen Kredit abzusichern. Dazu gehören beispielsweise Restschuldversicherungen, die im Todesfall des Kreditnehmers die Restschuld übernehmen. Auch Arbeitslosigkeitsversicherungen können sinnvoll sein, um die Ratenzahlungen abzusichern, falls man unerwartet seinen Job verliert. Es ist wichtig, die verschiedenen Optionen zu prüfen und zu entscheiden, welche Versicherung am besten zu den eigenen Bedürfnissen passt. Letztendlich dient die Absicherung des Kredits durch Versicherungen dazu, finanzielle Risiken zu minimieren und die Rückzahlung des Kredits sicherzustellen. **
-
Die Bank kündigt den laufenden Kredit.
Es ist wichtig, die genauen Gründe für die Kündigung des Kredits durch die Bank zu klären. Möglicherweise gibt es Zahlungsverzögerungen oder andere Vertragsverletzungen seitens des Kreditnehmers. Es ist ratsam, sich mit der Bank in Verbindung zu setzen, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.