Domain kbcz.de kaufen?
Wir ziehen mit dem Projekt
kbcz.de um.
Sind Sie am Kauf der Domain
kbcz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kbcz.de kaufen?
Was ist der Zusammenhang zwischen der Dichte eines Objekts und seiner Auftriebskraft in Bezug auf die Buoyancy?
Die Auftriebskraft eines Objekts in einer Flüssigkeit hängt von der Dichte des Objekts und der Dichte der Flüssigkeit ab. Wenn die Dichte des Objekts größer ist als die Dichte der Flüssigkeit, sinkt das Objekt. Ist die Dichte des Objekts kleiner als die Dichte der Flüssigkeit, schwimmt das Objekt. **
Soll ich einen Kredit aufnehmen oder Geld sparen?
Die Entscheidung, ob Sie einen Kredit aufnehmen oder Geld sparen sollten, hängt von verschiedenen Faktoren ab. Wenn Sie dringend Geld benötigen oder eine wichtige Anschaffung tätigen müssen, kann ein Kredit sinnvoll sein. Wenn Sie jedoch in der Lage sind, Geld zu sparen und auf eine größere Anschaffung zu warten, kann es finanziell vorteilhafter sein, auf den Kredit zu verzichten und stattdessen Geld anzusparen. Es ist wichtig, Ihre individuelle finanzielle Situation und Ihre Ziele zu berücksichtigen, bevor Sie eine Entscheidung treffen. **
Ähnliche Suchbegriffe für Buoyancy
Top-Angebote
Produkte zum Begriff Buoyancy:
-
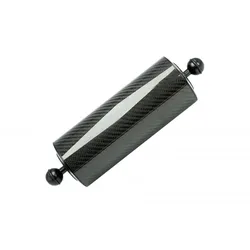
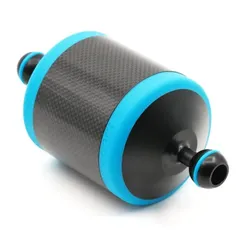
Nauticam 90 x 170mm Carbon Auftriebskörper - (Buoyancy 450g) #NAUTICAM AUFTRIEBSKÖRPER 90X170MM Der Arm bietet einen Auftrieb ( buoyancy ) von 450gramm. Die Nauticam Carbon Fiber Float Arms-Serie wird aus einem hochwertigen Carbonfaserrohr mit geformten Kunststoffendkappen und Aluminiumkugeln hergestellt. Jeder Arm verfügt über einen Aluminiumrücken, der die gesamte Baugruppe zusammenhält und den Arm stärker macht als einen Arm, der nur aus massivem Aluminium gefertigt ist. Dieses robuste Design ist der Grund, warum Nauticam die Wasserdichtigkeit dieser Arme lebenslang garantieren können! Warum soll ich die teuren Auftriebsarme von Nauticam nehmen? Der Einsatz von Auftriebskörpern bei Unterwasserfoto- und Videografen ist unerlässlich, um das Negativ Gewicht unter Wasser zu verringern bzw. im Idealfall zu neutralisieren. Dazu werden Auftriebskörper aus einer speziellen Schaumart benutzt. In der Regel sind es die Stix Auftriebskörper, die komprimieren weniger als herkömmlicher Schaum. Während dies eine nützliche Option sein kann, hat Schaum auch seine Nachteile. Typische inkompressible" Schaumblöcke können sich nach 30m merklich zusammendrücken und würden nach ca. 60m Ihre Wirksamkeit vollständig verlieren und beginnen sich dauerhaft zu verformen. Nauticam Carbonfaserarme werden selbst bei 100 Metern nicht messbar komprimiert und sehen stromlinienförmiger aus als klobige Schaumstoffblöcke. Kohlefaser sieht nicht nur cool aus. Es ist fünfmal so stark wie Stahl und wiegt etwa zwei Drittel weniger. Ein geringeres Gewicht bedeutet mehr Auftrieb bei gleichem Volumen. TECHNISCHE DETAILS: * Länge: 170mm * Durchmesser: 90mm * Auftrieb: 450g AUFTRIEBSKÖRPER AUF EINEN BLICK * #72221 - 50x200mm Carbon Fibre Aluminum Float Arm (Buoyancy 160g) * #72222 - 50x250mm Carbon Fibre Aluminum Float Arm (Buoyancy 240g) * #72216 - Ø70x200mm Carbon Fibre Aluminum Float Arm (Buoyancy 370g) * #72217 - Ø70x250mm Carbon Fibre Aluminum Float Arm (Buoyancy 520g) * #72218 - Ø70x300mm Carbon Fibre Aluminum Float Arm (Buoyancy 670g) * #72219 - Ø90x170mm Carbon Fibre Aluminum Float Arm (Buoyancy 450g) * #72220 - Ø90x220mm Carbon Fibre Aluminum Float Arm (Buoyancy 720g)"206,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Sollte man Geld auf der Bank oder zuhause sparen?
Es gibt Vor- und Nachteile sowohl beim Sparen auf der Bank als auch zuhause. Das Sparen auf der Bank bietet in der Regel mehr Sicherheit, da das Geld durch Einlagensicherungssysteme geschützt ist. Zudem kann man von Zinsen profitieren. Das Sparen zuhause kann jedoch auch Vorteile haben, da man direkten Zugriff auf das Geld hat und keine Kontoführungsgebühren zahlen muss. Letztendlich hängt die Entscheidung davon ab, welche Prioritäten und Bedürfnisse man hat. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
Welche Versicherung um Kredit absichern?
Welche Versicherung um Kredit absichern? Es gibt verschiedene Arten von Versicherungen, die dazu dienen, einen Kredit abzusichern. Dazu gehören beispielsweise Restschuldversicherungen, die im Todesfall des Kreditnehmers die Restschuld übernehmen. Auch Arbeitslosigkeitsversicherungen können sinnvoll sein, um die Ratenzahlungen abzusichern, falls man unerwartet seinen Job verliert. Es ist wichtig, die verschiedenen Optionen zu prüfen und zu entscheiden, welche Versicherung am besten zu den eigenen Bedürfnissen passt. Letztendlich dient die Absicherung des Kredits durch Versicherungen dazu, finanzielle Risiken zu minimieren und die Rückzahlung des Kredits sicherzustellen. **
Top-Angebote
Produkte zum Begriff Buoyancy:
-
Divevolk Auftriebskörper - Buoyancy - Float Arm - 872gDivevolk Auftriebskörper - Buoyancy - Float Arm - 872g Der Auftriebskörper ist eine leichte und praktische Lösung um dein schweres Unterwassergehäuse neutral auszutarieren. Durch das austarieren des Foto-und Videogehäuse schwebt das Gehäuse im Wasser und kann dadurch sehr leicht manövriert werden.131,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
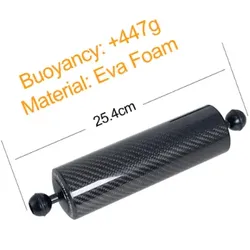
Divevolk Auftriebskörper - Buoyancy - Float Arm - 447gDivevolk Auftriebskörper - Buoyancy - Float Arm - 447g Der Auftriebskörper ist eine leichte und praktische Lösung um dein schweres Unterwassergehäuse neutral auszutarieren. Durch das austarieren des Foto-und Videogehäuse schwebt das Gehäuse im Wasser und kann dadurch sehr leicht manövriert werden.99,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Zusammenhang zwischen der Dichte eines Objekts und seiner Auftriebskraft in Bezug auf die Buoyancy?
Die Auftriebskraft eines Objekts in einer Flüssigkeit hängt von der Dichte des Objekts und der Dichte der Flüssigkeit ab. Wenn die Dichte des Objekts größer ist als die Dichte der Flüssigkeit, sinkt das Objekt. Ist die Dichte des Objekts kleiner als die Dichte der Flüssigkeit, schwimmt das Objekt. **
-
Soll ich einen Kredit aufnehmen oder Geld sparen?
Die Entscheidung, ob Sie einen Kredit aufnehmen oder Geld sparen sollten, hängt von verschiedenen Faktoren ab. Wenn Sie dringend Geld benötigen oder eine wichtige Anschaffung tätigen müssen, kann ein Kredit sinnvoll sein. Wenn Sie jedoch in der Lage sind, Geld zu sparen und auf eine größere Anschaffung zu warten, kann es finanziell vorteilhafter sein, auf den Kredit zu verzichten und stattdessen Geld anzusparen. Es ist wichtig, Ihre individuelle finanzielle Situation und Ihre Ziele zu berücksichtigen, bevor Sie eine Entscheidung treffen. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Sollte man Geld auf der Bank oder zuhause sparen?
Es gibt Vor- und Nachteile sowohl beim Sparen auf der Bank als auch zuhause. Das Sparen auf der Bank bietet in der Regel mehr Sicherheit, da das Geld durch Einlagensicherungssysteme geschützt ist. Zudem kann man von Zinsen profitieren. Das Sparen zuhause kann jedoch auch Vorteile haben, da man direkten Zugriff auf das Geld hat und keine Kontoführungsgebühren zahlen muss. Letztendlich hängt die Entscheidung davon ab, welche Prioritäten und Bedürfnisse man hat. **
Ähnliche Suchbegriffe für Buoyancy
-
Nauticam 90 x 170mm Carbon Auftriebskörper - (Buoyancy 450g) #NAUTICAM AUFTRIEBSKÖRPER 90X170MM Der Arm bietet einen Auftrieb ( buoyancy ) von 450gramm. Die Nauticam Carbon Fiber Float Arms-Serie wird aus einem hochwertigen Carbonfaserrohr mit geformten Kunststoffendkappen und Aluminiumkugeln hergestellt. Jeder Arm verfügt über einen Aluminiumrücken, der die gesamte Baugruppe zusammenhält und den Arm stärker macht als einen Arm, der nur aus massivem Aluminium gefertigt ist. Dieses robuste Design ist der Grund, warum Nauticam die Wasserdichtigkeit dieser Arme lebenslang garantieren können! Warum soll ich die teuren Auftriebsarme von Nauticam nehmen? Der Einsatz von Auftriebskörpern bei Unterwasserfoto- und Videografen ist unerlässlich, um das Negativ Gewicht unter Wasser zu verringern bzw. im Idealfall zu neutralisieren. Dazu werden Auftriebskörper aus einer speziellen Schaumart benutzt. In der Regel sind es die Stix Auftriebskörper, die komprimieren weniger als herkömmlicher Schaum. Während dies eine nützliche Option sein kann, hat Schaum auch seine Nachteile. Typische inkompressible" Schaumblöcke können sich nach 30m merklich zusammendrücken und würden nach ca. 60m Ihre Wirksamkeit vollständig verlieren und beginnen sich dauerhaft zu verformen. Nauticam Carbonfaserarme werden selbst bei 100 Metern nicht messbar komprimiert und sehen stromlinienförmiger aus als klobige Schaumstoffblöcke. Kohlefaser sieht nicht nur cool aus. Es ist fünfmal so stark wie Stahl und wiegt etwa zwei Drittel weniger. Ein geringeres Gewicht bedeutet mehr Auftrieb bei gleichem Volumen. TECHNISCHE DETAILS: * Länge: 170mm * Durchmesser: 90mm * Auftrieb: 450g AUFTRIEBSKÖRPER AUF EINEN BLICK * #72221 - 50x200mm Carbon Fibre Aluminum Float Arm (Buoyancy 160g) * #72222 - 50x250mm Carbon Fibre Aluminum Float Arm (Buoyancy 240g) * #72216 - Ø70x200mm Carbon Fibre Aluminum Float Arm (Buoyancy 370g) * #72217 - Ø70x250mm Carbon Fibre Aluminum Float Arm (Buoyancy 520g) * #72218 - Ø70x300mm Carbon Fibre Aluminum Float Arm (Buoyancy 670g) * #72219 - Ø90x170mm Carbon Fibre Aluminum Float Arm (Buoyancy 450g) * #72220 - Ø90x220mm Carbon Fibre Aluminum Float Arm (Buoyancy 720g)"206,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
-
Welche Versicherung um Kredit absichern?
Welche Versicherung um Kredit absichern? Es gibt verschiedene Arten von Versicherungen, die dazu dienen, einen Kredit abzusichern. Dazu gehören beispielsweise Restschuldversicherungen, die im Todesfall des Kreditnehmers die Restschuld übernehmen. Auch Arbeitslosigkeitsversicherungen können sinnvoll sein, um die Ratenzahlungen abzusichern, falls man unerwartet seinen Job verliert. Es ist wichtig, die verschiedenen Optionen zu prüfen und zu entscheiden, welche Versicherung am besten zu den eigenen Bedürfnissen passt. Letztendlich dient die Absicherung des Kredits durch Versicherungen dazu, finanzielle Risiken zu minimieren und die Rückzahlung des Kredits sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.