Domain kbcz.de kaufen?
Wir ziehen mit dem Projekt
kbcz.de um.
Sind Sie am Kauf der Domain
kbcz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kbcz.de kaufen?
Was sind Kapitalschutz Zertifikate?
Was sind Kapitalschutz Zertifikate? **
Was ist ein Kapitalschutz Zertifikat?
Ein Kapitalschutz Zertifikat ist eine Anlageform, die Anlegern einen gewissen Schutz ihres investierten Kapitals bietet. Dabei wird meist ein bestimmter Teil des investierten Geldes garantiert zurückgezahlt, unabhängig von der Entwicklung des zugrundeliegenden Basiswerts. Diese Form der Anlage eignet sich daher besonders für konservative Anleger, die Sicherheit über Renditepriorisieren. Kapitalschutz Zertifikate können auf verschiedene Basiswerte wie Aktien, Indizes oder Rohstoffe bezogen sein und haben in der Regel eine feste Laufzeit. Die Renditechancen bei Kapitalschutz Zertifikaten sind jedoch begrenzt, da ein Teil des Potenzials des Basiswerts zugunsten des Kapitalschutzes geopfert wird. **

Ähnliche Suchbegriffe für Kapitalschutz
Top-Angebote
Produkte zum Begriff Kapitalschutz:
-
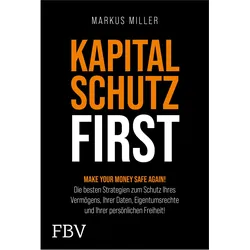
Miller, Markus: Kapitalschutz firstKapitalschutz first , Make your Money Safe again! Die besten Strategien zum Schutz Ihres Vermögens, Ihrer Daten, Eigentumsrechte und Ihrer persönlichen Freiheit! , Querlenker & Kugelgelenke > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20240220, Produktform: Leinen, Autoren: Miller, Markus, Seitenzahl/Blattzahl: 426, Keyword: Abwehr; Daten; Internet; Persönlichkeitsrechte; Privatsphäre; Schutz; Sicherheit, Fachschema: Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage, Fachkategorie: Persönliche Finanzen, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 218, Breite: 154, Höhe: 36, Gewicht: 576, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,27,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mein Haushaltsbuch Kompaktes Notizbuch zum Eintragen und Geld Sparen für Finanzen Finanzplanung Haushaltsplan, Taschenbuch von Max Scholz, Epubli,Mein Haushaltsbuch Kompaktes Notizbuch Zum Eintragen Und Geld Sparen Für Finanzen Finanzplanung Haushaltsplan, Taschenbuch Von Max Scholz, Epubli, 978-3-7502-6961-3, Seitenanzahl: 526,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Soll ich einen Kredit aufnehmen oder Geld sparen?
Die Entscheidung, ob Sie einen Kredit aufnehmen oder Geld sparen sollten, hängt von verschiedenen Faktoren ab. Wenn Sie dringend Geld benötigen oder eine wichtige Anschaffung tätigen müssen, kann ein Kredit sinnvoll sein. Wenn Sie jedoch in der Lage sind, Geld zu sparen und auf eine größere Anschaffung zu warten, kann es finanziell vorteilhafter sein, auf den Kredit zu verzichten und stattdessen Geld anzusparen. Es ist wichtig, Ihre individuelle finanzielle Situation und Ihre Ziele zu berücksichtigen, bevor Sie eine Entscheidung treffen. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Sollte man Geld auf der Bank oder zuhause sparen?
Es gibt Vor- und Nachteile sowohl beim Sparen auf der Bank als auch zuhause. Das Sparen auf der Bank bietet in der Regel mehr Sicherheit, da das Geld durch Einlagensicherungssysteme geschützt ist. Zudem kann man von Zinsen profitieren. Das Sparen zuhause kann jedoch auch Vorteile haben, da man direkten Zugriff auf das Geld hat und keine Kontoführungsgebühren zahlen muss. Letztendlich hängt die Entscheidung davon ab, welche Prioritäten und Bedürfnisse man hat. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **

Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
Top-Angebote
Produkte zum Begriff Kapitalschutz:
-
Kapitalschutz first, Sachbücher von Markus MillerDas Buch "Kapitalschutz first" von Markus Miller bietet eine umfassende Analyse der aktuellen finanziellen und gesellschaftlichen Risiken, die durch hohe Staatsverschuldung und ein fragiles Bankensystem entstehen. In einer Zeit, in der Inflation das Geld entwertet und Datenmissbrauch durch Regierungen und Unternehmen zunimmt, ist es wichtiger denn je, geeignete Massnahmen zum Schutz des eigenen Kapitals zu ergreifen. Miller erläutert, wie Leserinnen und Leser mit einfachen, aber effektiven Kapitalschutzstrategien ihr Vermögen, ihre Daten und Eigentumsrechte sichern können. Dabei werden nicht nur finanzielle Aspekte betrachtet, sondern auch die Bedeutung der digitalen Transformation und der zukünftigen Geldsysteme. Das Buch bietet praxisnahe Ansätze, um Vermögenswerte auf verschiedene Strategien zu verteilen, einschliesslich der Nutzung von Auslandsbanken, Blockchain-Wallets und bankenunabhängigen Dienstleistern. Mit diesem Werk erhalten Leserinnen und Leser wertvolle Werkzeuge, um ihre persönliche Freiheit und finanzielle Sicherheit zu wahren.27,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Miller, Markus: Kapitalschutz firstKapitalschutz first , Make your Money Safe again! Die besten Strategien zum Schutz Ihres Vermögens, Ihrer Daten, Eigentumsrechte und Ihrer persönlichen Freiheit! , Querlenker & Kugelgelenke > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20240220, Produktform: Leinen, Autoren: Miller, Markus, Seitenzahl/Blattzahl: 426, Keyword: Abwehr; Daten; Internet; Persönlichkeitsrechte; Privatsphäre; Schutz; Sicherheit, Fachschema: Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage, Fachkategorie: Persönliche Finanzen, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 218, Breite: 154, Höhe: 36, Gewicht: 576, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,27,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Kapitalschutz Zertifikate?
Was sind Kapitalschutz Zertifikate? **
-
Was ist ein Kapitalschutz Zertifikat?
Ein Kapitalschutz Zertifikat ist eine Anlageform, die Anlegern einen gewissen Schutz ihres investierten Kapitals bietet. Dabei wird meist ein bestimmter Teil des investierten Geldes garantiert zurückgezahlt, unabhängig von der Entwicklung des zugrundeliegenden Basiswerts. Diese Form der Anlage eignet sich daher besonders für konservative Anleger, die Sicherheit über Renditepriorisieren. Kapitalschutz Zertifikate können auf verschiedene Basiswerte wie Aktien, Indizes oder Rohstoffe bezogen sein und haben in der Regel eine feste Laufzeit. Die Renditechancen bei Kapitalschutz Zertifikaten sind jedoch begrenzt, da ein Teil des Potenzials des Basiswerts zugunsten des Kapitalschutzes geopfert wird. **
-
Soll ich einen Kredit aufnehmen oder Geld sparen?
Die Entscheidung, ob Sie einen Kredit aufnehmen oder Geld sparen sollten, hängt von verschiedenen Faktoren ab. Wenn Sie dringend Geld benötigen oder eine wichtige Anschaffung tätigen müssen, kann ein Kredit sinnvoll sein. Wenn Sie jedoch in der Lage sind, Geld zu sparen und auf eine größere Anschaffung zu warten, kann es finanziell vorteilhafter sein, auf den Kredit zu verzichten und stattdessen Geld anzusparen. Es ist wichtig, Ihre individuelle finanzielle Situation und Ihre Ziele zu berücksichtigen, bevor Sie eine Entscheidung treffen. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
Ähnliche Suchbegriffe für Kapitalschutz
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mein Haushaltsbuch Kompaktes Notizbuch zum Eintragen und Geld Sparen für Finanzen Finanzplanung Haushaltsplan, Taschenbuch von Max Scholz, Epubli,Mein Haushaltsbuch Kompaktes Notizbuch Zum Eintragen Und Geld Sparen Für Finanzen Finanzplanung Haushaltsplan, Taschenbuch Von Max Scholz, Epubli, 978-3-7502-6961-3, Seitenanzahl: 526,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kapitalmarkthaftung und aktienrechtlicher Kapitalschutz., Taschenbuch von Pascal Härdtner, Duncker & Humblot, 978-3-428-18102-5Kapitalmarkthaftung Und Aktienrechtlicher Kapitalschutz., Taschenbuch Von Pascal Härdtner, Duncker & Humblot, 978-3-428-18102-5, Seitenanzahl: 26589,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sollte man Geld auf der Bank oder zuhause sparen?
Es gibt Vor- und Nachteile sowohl beim Sparen auf der Bank als auch zuhause. Das Sparen auf der Bank bietet in der Regel mehr Sicherheit, da das Geld durch Einlagensicherungssysteme geschützt ist. Zudem kann man von Zinsen profitieren. Das Sparen zuhause kann jedoch auch Vorteile haben, da man direkten Zugriff auf das Geld hat und keine Kontoführungsgebühren zahlen muss. Letztendlich hängt die Entscheidung davon ab, welche Prioritäten und Bedürfnisse man hat. **
-
Welche Bank Kredit ohne Schufa?
Welche Bank bietet Kredit ohne Schufa an? Diese Frage ist nicht einfach zu beantworten, da die meisten Banken in Deutschland bei der Kreditvergabe die Schufa-Auskunft einholen. Es gibt jedoch einige spezialisierte Kreditvermittler und Online-Plattformen, die Kredite ohne Schufa vermitteln. Es ist wichtig, bei solchen Angeboten besonders vorsichtig zu sein und die Konditionen genau zu prüfen, da die Zinsen oft deutlich höher sind als bei herkömmlichen Krediten. Es empfiehlt sich, vor der Beantragung eines Kredits ohne Schufa verschiedene Angebote zu vergleichen und sich gut zu informieren. **
-
Wann zahlt Bank Kredit aus?
Die Bank zahlt einen Kredit normalerweise aus, nachdem alle erforderlichen Unterlagen eingereicht und geprüft wurden. Dazu gehören Einkommensnachweise, Kreditanträge und gegebenenfalls Sicherheiten. Sobald die Bank alle Informationen überprüft hat und die Kreditwürdigkeit des Antragstellers bestätigt wurde, wird der Kreditbetrag auf das angegebene Konto überwiesen. In der Regel erfolgt die Auszahlung innerhalb weniger Tage nach Genehmigung des Kreditantrags. Es ist wichtig, die genauen Bedingungen und den Zeitpunkt der Auszahlung mit der Bank zu klären, um Verzögerungen zu vermeiden. **
-
Welche Bank vermittelt KfW Kredit?
Die KfW (Kreditanstalt für Wiederaufbau) vergibt ihre Kredite nicht direkt an Endkunden, sondern arbeitet mit verschiedenen Partnerbanken zusammen. Diese Banken übernehmen die Vermittlung und Abwicklung der KfW-Kredite. Kunden können sich daher an eine dieser Partnerbanken wenden, um einen KfW-Kredit zu beantragen. Zu den Partnerbanken der KfW gehören unter anderem Sparkassen, Genossenschaftsbanken und Privatbanken. Welche Bank letztendlich den KfW-Kredit vermittelt, hängt oft auch von der Region und dem konkreten Kreditvorhaben ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.